Acasă
» Tips
»
Printable Construction Job Estimate Template in Excel for Small Contractors
Printable Construction Job Estimate Template in Excel for Small Contractors
A construction estimate has two jobs: help you price the work accurately and make the proposed price easy for a customer to understand. For a small contractor, Excel is often enough to do both—provided the workbook separates scope, direct costs, overhead, markup, taxes, and customer-facing terms instead of mixing everything into one number.
This practical reference shows how to structure a printable construction job estimate template in Excel, which fields are worth keeping, which formulas reduce manual errors, and what to check before you print or send the estimate. It is designed for small remodelers, handymen, specialty trades, residential contractors, and owner-operators who need a straightforward estimating sheet rather than a full estimating platform.
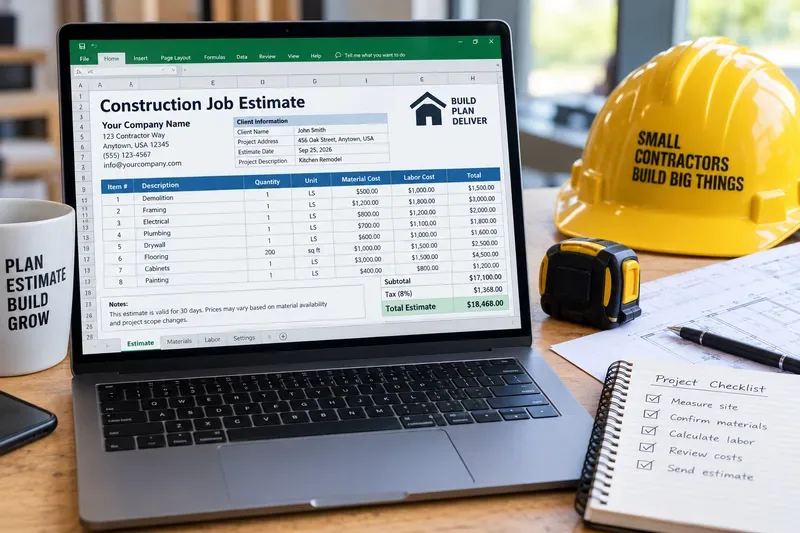
An example contractor estimate layout separates project details, line-item costs, and the final total so the sheet is useful both on screen and in print.
What a printable construction estimate should contain
A good estimate should be detailed enough to explain the price without becoming a project-management document. The simplest layout is one worksheet with a clear header, an itemized cost table, a pricing summary, and a short terms section.
Section
Recommended fields
Why it matters
Contractor information
Business name, address, phone, email, license number where applicable
Identifies who prepared the estimate and gives the customer a reliable contact record.
Reduces ambiguity before the customer decides whether to proceed.
Recommended Excel workbook structure
For very small jobs, one worksheet may be enough. For repeat estimating, a four-sheet workbook is easier to maintain:
Estimate: the clean customer-facing page that you print or save as PDF.
Cost Detail: your working sheet for labor hours, crew rates, material quantities, subcontractor quotes, equipment, permits, disposal, and other direct costs.
Price Lists: reusable labor rates, common units, supplier prices, and standard task names.
Settings: overhead percentage, default markup, tax rate if appropriate, business information, and standard estimate notes.
Use line-item formulas instead of typing totals manually
Manual totals are one of the easiest ways to create inconsistencies when an estimate changes. A basic line can calculate extended material and labor costs from quantity and unit rates.
For example, if a row contains quantity, material unit cost, labor hours, and labor rate, the logic can be:
Calculation
Example formula logic
Material total
Quantity × material unit cost
Labor total
Labor hours × labor rate
Direct line cost
Material total + labor total + subcontractor + equipment + other direct cost
Direct-cost subtotal
Sum of all direct line costs
If the item table is named EstimateItems, a structured formula can be easier to audit than fixed cell addresses. For example, a calculated column might use the current row’s quantity and unit price rather than a formula tied to a specific row number. Structured references are especially useful when you add or delete rows because the table references adjust with the table.
Separate overhead from markup and profit
Small contractors sometimes treat markup, overhead, and profit as interchangeable. They are not automatically the same thing. Overhead is the cost of operating the business that may not belong to one job line—for example office expenses, software, insurance, administrative wages, and some vehicle or shop costs. Profit is what remains after costs are covered. Markup is a pricing method used to increase cost to a selling price.
The U.S. Small Business Administration distinguishes fixed, variable, and semi-variable costs in its planning guidance and notes that understanding costs is necessary for break-even and profit analysis. The exact categories will vary by contractor. See the SBA business-planning guidance.
Action: decide what your labor rates and line-item prices already include before applying an additional overhead or markup percentage. Otherwise you can unintentionally double-count a cost—or omit it entirely.
Markup is not the same as margin
If a job costs $8,000 and you apply a 25% markup, the selling price is $10,000. The gross profit in that simplified example is $2,000, which is 20% of the $10,000 selling price. A 25% markup therefore does not create a 25% margin.
Acțiune: etichetați corect câmpul din registrul de lucru. Dacă foaia folosește o formulă de adaos bazat pe cost, denumiți-o „Adaos procentual”, nu „Marjă procentuală”.
Păstrați alocațiile și alternativele vizibile
Adaosurile sunt utile atunci când clientul nu a făcut o selecție finală a produsului. Exemplele includ plăci ceramice, corpuri de iluminat, electrocasnice sau finisaje speciale. Nu ascundeți o adaos în interiorul unui număr general de material. Dați-i o linie separată cu o scurtă descriere și o sumă.
Alternativele ar trebui, de asemenea, să fie separate. De exemplu, „Alternativa A: înlocuiți trei ferestre suplimentare” nu ar trebui inclusă în totalul de bază, cu excepția cazului în care clientul o selectează.
Acțiune: adăugați un câmp „Inclus în baza?” sau păstrați alternativele într-o secțiune separată sub estimarea de bază. Acest lucru previne ambiguitatea totalului imprimat.
Folosește liste derulante pentru intrări repetabile
Listele de validare a datelor pot reduce tastarea inconsistentă pentru câmpuri precum unitate, cod cost, comerț, statut impozabil sau categorie de articol. Ghidul actual Microsoft pentru Excel explică modul în care o listă derulantă poate fi legată de o listă și se poate actualiza atunci când lista sursă este stocată într-un tabel Excel. Consultați Asistența Microsoft: Crearea unei liste derulante .
O listă simplă de categorii ar putea include:
Demolare
Lucrări pe șantier
Beton
Încadrare
Electric
Instalații sanitare
Sisteme HVAC
Gips-carton
Pardoseli
Dulapuri și lucrări de tâmplărie
Pictură
Curățare și eliminare
Acțiune: păstrați lista suficient de scurtă pentru ca un estimator să poată alege rapid o categorie. Dacă firma dumneavoastră folosește coduri de cost formale, folosiți-le pe acestea în locul unei liste generice.
Nu introduceți impozitul fără a verifica lucrarea
Tratamentul impozitului pe vânzări pentru forța de muncă în construcții, materiale, îmbunătățiri și lucrări de reparații variază în funcție de stat și localitate. Baza impozabilă corectă poate diferi, de asemenea, în funcție de tipul de proiect. Prin urmare, un șablon ar trebui să precizeze explicit cota de impozitare și suma impozabilă, în loc să presupună că fiecare linie este impozitată în același mod.
Acțiune: creați câmpuri separate pentru „Sumă impozabilă” și „Cotă de impozitare” și confirmați tratamentul corect cu autoritatea fiscală relevantă de stat sau locală sau cu consultantul dumneavoastră fiscal. Nu reutilizați o setare fiscală dintr-o altă jurisdicție fără a o verifica.
Faceți estimarea imprimabilă în mod intenționat
O foaie de calcul care funcționează pe un monitor lat se poate imprima prost. Estimarea orientată către client ar trebui testată în Previzualizare imprimare înainte de a deveni șablonul standard.
Setați zona de imprimare astfel încât tabelele de tarife interne să nu fie incluse.
Folosește orientarea portret pentru estimări compacte și orientarea peisaj doar atunci când tabelul de articole are nevoie cu adevărat de lățime.
Repetați titlurile coloanelor dacă tabelul de elemente se întinde pe mai multe pagini.
Verificați sfârșiturile de pagină astfel încât o secțiune de subtotal sau termeni să nu fie separată stângaci de titlul său.
Folosiți formate numerice lizibile pentru valută, procente, cantități și date.
Previzualizare alb-negru dacă clienții pot imprima la o imprimantă monocromă.
Includeți numărul estimării și numărul paginii în antet sau subsol pentru estimările cu mai multe pagini.
Exportați sau imprimați în format PDF numai după revizuirea totalului final și a notelor de domeniu.
Ce să pui în secțiunea de termeni
Zona termenilor trebuie să fie concisă. Nu înlocuiește un contract, dar trebuie să menționeze ipotezele care afectează direct estimarea. Printre intrările comune se numără perioada de valabilitate a estimării, principalele excluderi, cine furnizează materialele selectate de proprietar, ipotezele privind permisele, ipotezele privind orele de lucru, eliminarea, limitările de acces și modul în care vor fi stabilite prețurile modificărilor domeniului de aplicare.
O declarație practică de modificare a comenzii ar putea explica faptul că lucrările în afara domeniului de aplicare enumerat necesită aprobare scrisă și pot modifica atât prețul, cât și programul. Formularea legală exactă ar trebui să corespundă jurisdicției și procesului contractual din cadrul companiei dumneavoastră.
Acțiune: evitați utilizarea unui șablon de estimare ca și contract legal, cu excepția cazului în care acesta a fost conceput și revizuit în acest scop.
Păstrați estimarea conectată la înregistrările dumneavoastră
O estimare este un document de stabilire a prețurilor, dar cifrele din spatele acesteia ar trebui să poată fi urmărite în funcție de ofertele furnizorilor, ipotezele privind salarizarea, ofertele subcontractanților, chitanțele, facturile și înregistrările lucrărilor. IRS afirmă că înregistrările comerciale trebuie să fie complete și exacte și că înregistrările electronice sunt supuse acelorași cerințe de păstrare a evidențelor ca și înregistrările pe suport de hârtie. De asemenea, IRS identifică facturile, chitanțele, facturile plătite și alte documente justificative ca înregistrări pe care ar trebui să le păstreze întreprinderile. Consultați IRS: Cum ar trebui să înregistrez tranzacțiile mele comerciale? și IRS: Ce fel de înregistrări ar trebui să păstrez ?.
Acțiune: treceți numărul estimării pe notele de achiziție aferente, ofertele subcontractorilor și dosarele de lucrări, astfel încât să puteți compara ulterior costul estimat cu costul real.
Un model compact de formulă pentru caseta de rezumat
Pentru un registru de lucru pentru un mic antreprenor, rezumatul poate rămâne simplu:
Alocare cheltuieli generale = subtotal costuri directe × rată cheltuieli generale, dacă utilizați o metodă de alocare procentuală.
Preț înainte de impozitare = subtotal costuri directe + alocarea cheltuielilor generale + ajustarea adaosului comercial/profitului + alternativele selectate − reduceri.
Impozit = suma impozabilă × cota de impozitare aplicabilă.
Estimare totală = preț înainte de taxe + taxe.
Aceasta este o structură șablon, nu o formulă universală de stabilire a prețurilor. Antreprenorii folosesc sisteme de calculație a costurilor diferite, iar unii includ cheltuielile generale și profitul în forța de muncă sau în prețurile unitare, în loc să adauge procente separate la final.
Revizuire finală înainte de trimiterea unei estimări de construcție
Verifica
Întrebare de pus
Domeniu de aplicare
Corespunde fiecare element prețat lucrării descrise efectiv în deviz?
Cantitate
Au fost revizuite măsurătorile, unitățile de măsură, factorii de deșeuri și numărătorile?
Tarife
Sunt tarifele pentru forța de muncă, furnizori, subcontractori, echipamente și eliminare actualizate pentru acest proiect?
Cheltuieli generale și profit
Sunt incluse o singură dată, folosind metoda de stabilire a prețurilor intenționată de afacerea dvs.?
Taxa
A fost utilizată suma impozabilă și rata specifică jurisdicției corecte?
Alocații
Sunt produsele neselectate și cantitățile incerte identificate clar?
Excluderi
Sunt enunțate clar presupunerile probabile ale clienților care nu sunt incluse?
Imprimare
Pagina PDF sau imprimată afișează tabelul complet, totalurile, termenii și informațiile de contact fără coloane decupate?
Concluzie
Cel mai bun șablon de estimare a costurilor pentru lucrări de construcții, imprimabil în Excel, nu este cel cu cele mai multe câmpuri. Este cel care permite unui mic antreprenor să actualizeze rapid cantitățile și tarifele, să vadă costul real din spatele prețului, să explice clar domeniul de aplicare și să producă o pagină curată, orientată către client, fără a rescrie totalurile.
Începeți cu un tabel structurat de articole, păstrați explicită logica cheltuielilor generale și a adaosurilor, izolați presupunerile și toleranțele și încorporați setările de imprimare în registrul de lucru în loc să le corectați de fiecare dată. Apoi, păstrați fiecare estimare emisă ca o înregistrare datată. Aceasta transformă o simplă foaie de calcul într-un proces de estimare repetabil, mai degrabă decât un calcul unic.